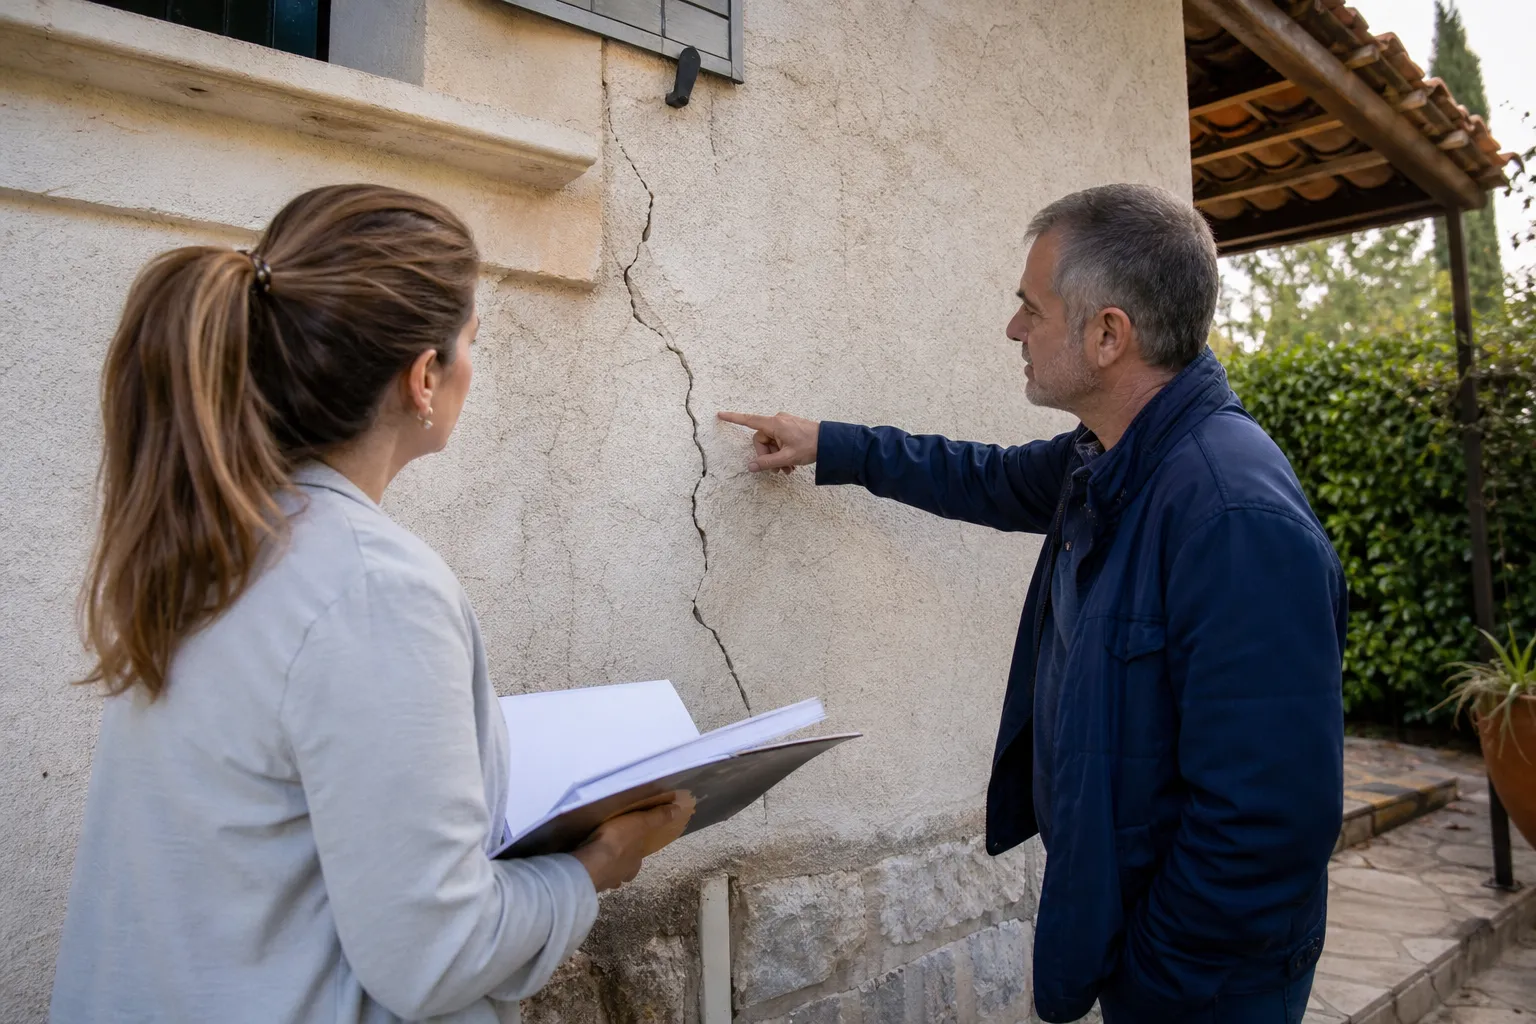
Après chaque grande sécheresse, une partie des sinistrés renonce en cours de route : découragement, méconnaissance des recours, peur des frais. C’est regrettable, car les dossiers sécheresse se gagnent souvent en deuxième rideau, une fois les bonnes pièces produites. L’été 2026, le plus chaud jamais mesuré en France, va générer son lot de dossiers azuréens : autant connaître dès maintenant les voies de recours qui existent à chaque étape.
Blocage 1 : votre commune n’est pas reconnue
Premier réflexe : vérifier le périmètre exact. Les arrêtés sont publiés par vagues, avec des périodes précises ; une commune absente d’une première vague peut figurer dans une suivante. L’historique du 06 invite à la persévérance : Cannes a été reconnue 8 fois pour la sécheresse, Grasse et Antibes 7 fois, Nice et Mougins 6 fois selon Géorisques, et les épisodes 2022 et 2023 l’ont été presque partout dans la bande littorale et le moyen pays.
Si le refus se confirme, le recours appartient d’abord à la commune : recours gracieux auprès de l’administration avec des éléments complémentaires (relevés météorologiques, nombre de sinistres, études de sols), puis recours contentieux devant le juge administratif. Côté habitant : continuez à alimenter la mairie en signalements documentés, car ce sont eux qui donnent du poids au dossier communal. Un collectif de sinistrés organisé, avec photos, relevés et rapports, a plus d’une fois fait basculer une commune du refus à la reconnaissance.
Blocage 2 : l’assureur conteste la cause des désordres
C’est le scénario le plus fréquent : l’expert de la compagnie attribue les fissures à un défaut de fondation, à la végétation, à un remblai ou à une fuite, et la garantie catastrophes naturelles est écartée faute de cause déterminante. Cette conclusion n’est pas une sentence : c’est un avis technique, contestable par un autre avis technique.
La riposte se construit en trois pièces : un rapport d’expert d’assuré qui reprend chaque cause alternative et la confronte aux faits (distribution des fissures, chronologie corrélée à l’épisode sec, exposition du sol de la parcelle) ; vos relevés datés, photos et témoins, qui montrent la dynamique saisonnière du désordre ; et la discussion contradictoire, sur place, entre votre expert et celui de la compagnie. En cas de désaccord persistant, la plupart des contrats organisent une expertise contradictoire avec tiers arbitre ; reste ensuite la voie judiciaire, où une expertise judiciaire pourra être ordonnée.
Blocage 3 : l’offre ne couvre pas la remise en état réelle
Une offre qui finance le rebouchage des fissures mais ignore la cause (le sol) prépare le sinistre suivant. La remise en état doit couvrir ce que le diagnostic impose : investigations géotechniques lorsque la gravité le justifie, travaux traitant la cause (gestion des eaux, voire reprise des fondations dans les cas sévères), puis réparations des maçonneries et finitions. Contestez par écrit, chiffrage alternatif à l’appui, fondé sur un rapport et des devis d’entreprises établis sur la bonne stratégie de réparation.
Gardez en tête deux paramètres financiers : la franchise légale de 1 520 euros reste à votre charge, et pour les sinistres survenus depuis le 1er janvier 2024, l’indemnité doit être affectée aux travaux dans un délai encadré. Une offre acceptée à la légère engage donc aussi la suite : des travaux sous-dimensionnés aujourd’hui compliqueront l’assurabilité et l’indemnisation de demain.
Blocage 4 : les délais s’étirent, le dossier s’enlise
Les délais légaux sont vos alliés : provision dans les 2 mois suivant l’état estimatif ou la publication de l’arrêté, indemnisation dans les 3 mois. Passés ces délais, relancez par recommandé en les rappelant. Sans réponse satisfaisante, le service réclamation de la compagnie est l’étape suivante, puis la Médiation de l’assurance, gratuite pour l’assuré, qui rend des avis dans les litiges entre assurés et assureurs. La voie judiciaire reste ouverte, en gardant un oeil sur la prescription : en matière d’assurance, les actions se prescrivent par deux ans, un délai qui court vite dans un dossier qui traîne.
À chaque étape, l’écrit prime : courriers recommandés, comptes rendus datés, conservation de toutes les pièces. Un dossier bien tenu se débloque toujours mieux qu’une succession d’appels téléphoniques sans trace.
Le rôle de l’expert d’assuré dans un dossier bloqué
Dans les quatre scénarios, le dénominateur commun est le même : la partie qui tient les faits techniques tient le dossier. Notre travail d’expert d’assuré consiste à reconstituer et objectiver ces faits, même tardivement : relevé complet des désordres, analyse du sol et de l’environnement de la parcelle, confrontation avec l’historique communal et la chronologie climatique, rapport écrit opposable, et assistance lors des opérations d’expertise contradictoires. Le détail de nos missions figure sur la page expertise fissures dans les Alpes-Maritimes et nos prix sur la page nos tarifs. Pour les dossiers qui démarrent, notre guide du calendrier catastrophe naturelle 2026 aide à éviter les blocages en amont.