Les propriétaires azuréens qui découvrent des fissures depuis l’été se posent tous la même question : quand serai-je indemnisé ? La réponse honnête tient en deux temps : la reconnaissance de l’état de catastrophe naturelle suit son propre rythme, le plus souvent jusqu’en 2027 pour un épisode estival 2026, puis la phase assurantielle obéit à des délais stricts du Code des assurances. Ce guide déroule la chronologie complète, échéance par échéance, pour ne rien rater ni subir.
Dès maintenant : les 90 jours qui construisent votre dossier
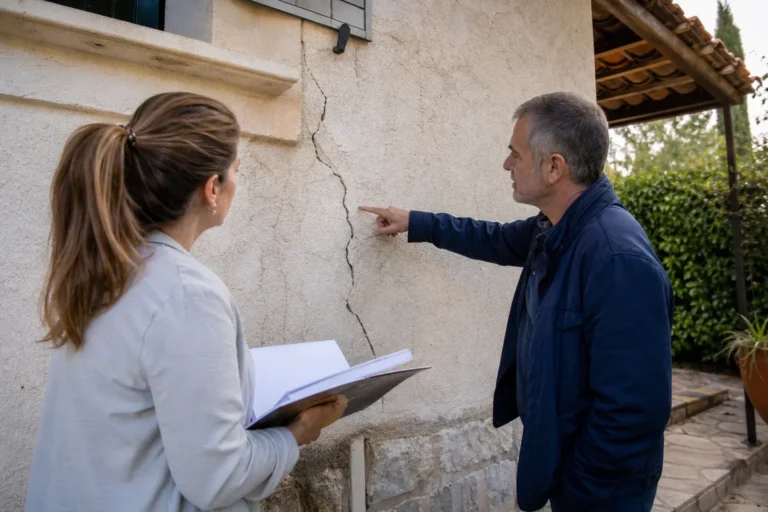
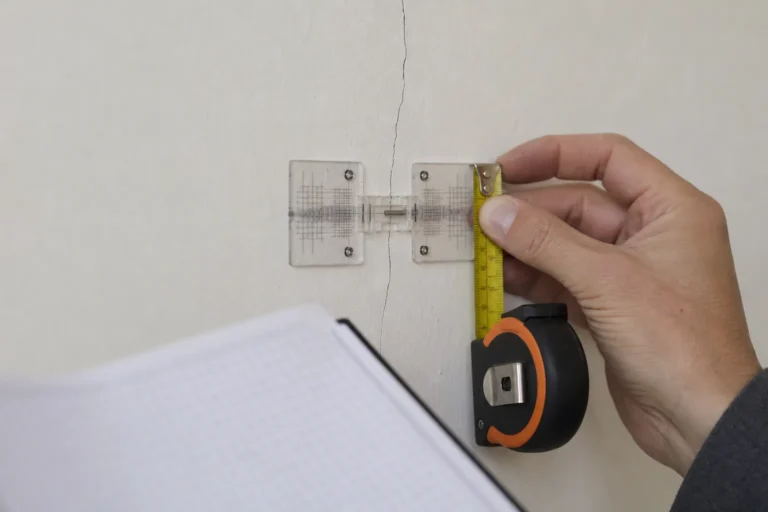
D’ici la fin de l’année, trois chantiers. Le premier : documenter. Photographiez chaque fissure avec un repère d’échelle, datez, recommencez toutes les deux à trois semaines ; posez des témoins sur les fissures principales. La réhydratation automnale fait bouger les désordres, et cette dynamique documentée est votre meilleure preuve du rôle du sol.
Le deuxième : signaler en mairie, par écrit, en demandant que la commune dépose une demande de reconnaissance pour les mouvements de terrain liés à la sécheresse et à la réhydratation des sols de 2026. Sans signalements d’habitants, beaucoup de communes ne déposent pas. L’historique du département montre pourtant que les demandes aboutissent régulièrement : Cannes compte 8 reconnaissances sécheresse, Grasse 7, Antibes 7, Nice 6, Mougins 6 selon les données Géorisques, et les étés 2022 et 2023 ont été reconnus dans la quasi-totalité de ces communes.
Le troisième : faire établir, si les désordres sont significatifs, un diagnostic d’expertise indépendant qui fixe l’état initial. Établi pendant l’évolution des fissures, il est quasiment impossible à contester plus tard.
Courant 2027, probablement : la publication de l’arrêté
La commission interministérielle instruit les demandes communales et ses décisions sont publiées par vagues au Journal officiel. Pour savoir où en est votre commune : interrogez votre mairie, et consultez la fiche de votre commune sur Géorisques, qui recense tous les arrêtés publiés. Deux scénarios à connaître : une commune peut être reconnue pour une période limitée (certains mois de 2026 seulement), et une commune refusée lors d’une première vague peut être reconnue lors d’une vague complémentaire après recours. Rien n’est définitif avant l’épuisement de ces étapes.
Jour J : l’arrêté est publié, 30 jours chrono
La publication au Journal officiel déclenche le délai le plus important du dossier : 30 jours au plus pour déclarer le sinistre à votre assureur. Lettre recommandée avec accusé de réception, descriptif des désordres, photos datées, relevés de témoins, rapport d’expertise si vous en avez un. Vérifiez que la période couverte par l’arrêté correspond à l’apparition ou à l’aggravation de vos désordres : c’est sur ce point que les expertises d’assurance se jouent souvent.
Déclarer hors délai n’éteint pas toujours le droit à indemnisation, mais fragilise considérablement le dossier : ne prenez pas ce risque, surtout après des mois d’attente.
Les 2 et 3 mois suivants : provision, offre, indemnisation
Le Code des assurances encadre la suite : provision sur indemnités dans les 2 mois suivant la remise de l’état estimatif des dommages ou la publication de l’arrêté si elle est postérieure, et indemnisation dans les 3 mois. Entre les deux, l’expert de la compagnie visite, impute et chiffre. Trois règles pour cette visite : soyez présent, remettez un dossier organisé (chronologie, photos, relevés), et ne signez rien dans la précipitation. Si les conclusions imputent les désordres à une autre cause ou si le chiffrage se limite au rebouchage des symptômes, l’offre se conteste : rapport d’expert d’assuré, contre-expertise contractuelle, puis tierce expertise.
N’oubliez pas les paramètres financiers : franchise légale de 1 520 euros pour les dommages liés aux mouvements de terrain consécutifs à la sécheresse, et, pour les sinistres survenus depuis le 1er janvier 2024, obligation d’affecter l’indemnité à la remise en état dans un délai encadré. L’indemnisation n’est plus une somme libre d’emploi : elle finance les travaux.
Un mot enfin sur les frais annexes : lorsque le logement devient temporairement inhabitable, des frais de relogement d’urgence peuvent être pris en charge dans les conditions prévues par le Code des assurances. Posez la question par écrit dès la déclaration, justificatifs à l’appui, plutôt que d’avancer des dépenses sans accord de la compagnie.
Les erreurs de timing qui coûtent cher
Dans les dossiers que nous reprenons, quatre erreurs reviennent. Reboucher les fissures avant la visite de l’expert, ce qui efface les preuves. Attendre l’arrêté pour commencer à documenter, alors que les désordres auront évolué ou se seront refermés entre-temps. Laisser passer les 30 jours faute d’avoir surveillé la publication. Accepter la première offre pour en finir, alors que la remise en état réelle, investigations géotechniques comprises, n’est pas chiffrée. Chacune se corrige d’autant mieux qu’on s’y prend tôt, et c’est précisément le rôle d’un expert d’assuré de tenir ce calendrier avec vous, comme détaillé sur notre page expertise fissures dans les Alpes-Maritimes. Nos prix sont consultables sur la page nos tarifs, et notre analyse du phénomène dans le département figure dans l’article sécheresse 2026 : pourquoi le 06 se fissure aussi.